Le budget d’une communauté de communes ne se résume pas à un exercice comptable annuel. C’est un outil de pilotage qui traduit des choix politiques en flux financiers, avec une contrainte propre aux intercommunalités : la gestion de compétences transférées par les communes membres, dont le coût et le bénéfice ne se répartissent jamais de façon homogène sur le territoire.
Attributions de compensation et clés de répartition des charges transférées
Quand une commune transfère une compétence à la communauté de communes, le coût historique de cette compétence est neutralisé par une attribution de compensation (AC). Le mécanisme repose sur l’évaluation des charges transférées par la commission locale d’évaluation des charges transférées (CLECT), organe paritaire dont les conclusions lient le conseil communautaire.
La difficulté réside dans le calcul initial. Les charges nettes transférées (dépenses moins recettes directes du service) sont figées à la date du transfert. Toute dérive ultérieure des coûts est absorbée par le budget intercommunal, pas par les communes. Si une compétence voirie coûtait un certain montant au moment du transfert mais que les dépenses d’entretien augmentent, la communauté assume l’écart sans révision automatique des AC.
Les informations publiées sur le site officiel de CC Rhin illustrent comment une intercommunalité peut rendre lisible cette mécanique financière auprès de ses communes membres.
La CLECT peut réévaluer les charges dans certains cas (nouveau transfert, restitution de compétence), mais la révision libre des AC exige l’accord unanime du conseil communautaire et de chaque conseil municipal concerné. En pratique, les AC restent souvent figées pendant toute la durée du mandat, ce qui crée des déséquilibres croissants entre communes contributrices nettes et communes bénéficiaires nettes.
Budget principal et budgets annexes d’une communauté de communes
Le budget principal couvre les compétences obligatoires et optionnelles exercées par la communauté. Il se divise en deux sections : section de fonctionnement (charges de personnel, charges à caractère général, dotations aux amortissements, intérêts de dette) et section d’investissement (équipements, remboursement du capital emprunté, subventions d’équipement versées).
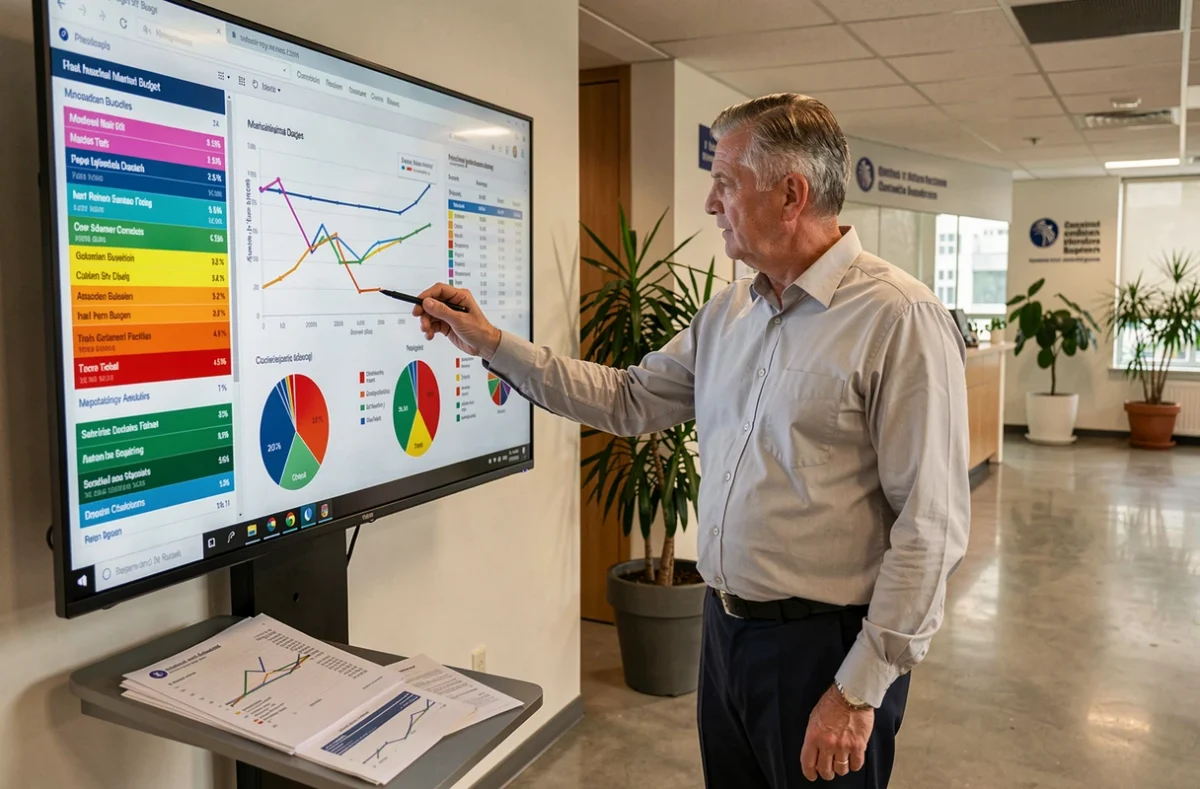
Les services à caractère industriel et commercial (eau, assainissement, collecte des déchets si exploités en régie) font l’objet de budgets annexes. Ces budgets sont votés en même temps que le budget principal mais ne sont pas consolidés avec lui. L’équilibre de chaque budget annexe doit être assuré de façon autonome, sans subvention croisée depuis le budget principal (sauf exceptions encadrées).
Cette séparation a une conséquence directe sur la lisibilité : un élu communal qui consulte uniquement le budget principal ne voit pas le poids réel des services industriels et commerciaux. Nous recommandons de présenter en annexe du débat d’orientation budgétaire un tableau consolidé, même si aucun texte ne l’impose.
Recettes intercommunales : fiscalité, dotations et fonds de péréquation
Les communautés de communes à fiscalité professionnelle unique (FPU) perçoivent la totalité de la cotisation foncière des entreprises, de la cotisation sur la valeur ajoutée des entreprises et des taxes annexes (TASCOM, IFER) sur l’ensemble du périmètre intercommunal. Ce régime est le plus répandu.
Les autres recettes fiscales dépendent du régime adopté. Certaines communautés perçoivent aussi une part de fiscalité ménages (taxe d’habitation sur les résidences secondaires, taxe foncière additionnelle).
Côté dotations, la principale est la dotation globale de fonctionnement (DGF) versée par l’État, qui comprend deux composantes :
- La dotation d’intercommunalité, calculée selon des critères de population, de potentiel fiscal et de coefficient d’intégration fiscale (CIF). Plus une communauté exerce de compétences fiscalisées, plus son CIF est élevé et plus sa dotation augmente.
- La dotation de compensation, qui neutralise les pertes de recettes liées aux réformes fiscales successives (suppression de la part salaires de la taxe professionnelle, puis de la taxe professionnelle elle-même).
- Les fonds de péréquation horizontaux (FPIC notamment), qui redistribuent une partie des ressources fiscales des territoires les mieux dotés vers les moins favorisés. Le montant prélevé ou reçu dépend du potentiel financier agrégé de l’ensemble intercommunal.
Répartition du coût d’un service transféré : rendre visible qui paie et qui bénéficie
L’angle souvent absent des présentations budgétaires concerne la transparence sur les écarts entre communes au sein de l’intercommunalité. Une compétence comme la petite enfance ou le transport à la demande génère des coûts supportés par l’ensemble des contribuables intercommunaux, mais le service bénéficie surtout aux communes où les équipements sont implantés.
Pour objectiver ces écarts, plusieurs outils existent :
- Le rapport annuel de la CLECT, qui détaille commune par commune le montant des charges transférées et le niveau des AC versées ou perçues.
- La mise en place de tableaux de bord par compétence, ventilant les dépenses réelles par commune d’implantation du service et rapportant ces dépenses au nombre d’usagers effectifs (et pas seulement à la population légale).
- L’utilisation du pacte financier et fiscal de solidarité, qui permet de flécher une partie des ressources intercommunales vers les communes défavorisées sous forme de dotation de solidarité communautaire (DSC). Les critères de répartition de la DSC sont librement fixés par le conseil communautaire.
Le pacte financier rend explicites les flux entre communes et oblige à un débat politique annuel sur la solidarité territoriale. Sans cet outil, les transferts financiers restent noyés dans la masse budgétaire globale.
Calendrier budgétaire et points de vigilance
Le budget primitif doit être voté avant le 15 avril de l’exercice concerné. Le débat d’orientation budgétaire (DOB) doit avoir lieu au moins deux mois avant ce vote. Les décisions modificatives peuvent intervenir à tout moment après le vote du budget primitif. Le budget supplémentaire, qui reprend les résultats de l’exercice précédent, est voté dès que le compte administratif N-1 est arrêté.
La strong>règle d’équilibre réel impose que chaque section soit votée en équilibre, et que le remboursement du capital de la dette soit couvert par des ressources propres (pas par de l’emprunt). C’est cette règle qui distingue fondamentalement les budgets locaux du budget de l’État.
Le vrai levier de pilotage reste la prospective pluriannuelle. Voter un budget annuel équilibré ne garantit rien si la trajectoire d’endettement ou d’épargne nette se dégrade sur trois à cinq ans. Les chambres régionales des comptes rappellent régulièrement cette exigence dans leurs rapports d’observations.